Wussten Sie, dass der Staat Ihnen bis zu 40.000 Euro schenken kann, wenn Sie Ihr Haus dämmen oder die Heizung tauschen? Das klingt fast zu gut, um wahr zu sein, ist aber Realität für viele Hauseigentümer in Deutschland. Seit 2020 gibt es mit dem Paragrafen 35c des Einkommensteuergesetzes (EStG) einen direkten Hebel, um die hohen Kosten einer energetischen Sanierung abzufedern. Anders als bei klassischen Krediten müssen Sie hier keine Zinsen zahlen. Stattdessen reduziert sich Ihre persönliche Steuerschuld über drei Jahre hinweg. Doch Achtung: Es lauern Fallstricke, die den Bonus kosten können. Dieser Leitfaden zeigt Ihnen Schritt für Schritt, wie Sie die Förderung nutzen, welche Bedingungen gelten und warum das Timing entscheidend ist.
Was genau steckt hinter dem Steuerbonus?
Der Kerngedanke ist simpel: Wer sein selbstgenutztes Wohneigentum energetisch verbessert, soll dafür belohnt werden. Der Gesetzgeber will damit Anreize schaffen, um die Klimaziele im Gebäudesektor zu erreichen. Für Sie als Eigentümer bedeutet das konkret: Sie erhalten 20 Prozent Ihrer förderfähigen Sanierungskosten von der Steuerschuld abgezogen. Diese Summe wird nicht auf einmal ausgezahlt, sondern verteilt sich über drei Jahre. Im ersten Jahr nach Abschluss der Maßnahmen werden 7 Prozent angerechnet, im zweiten Jahr erneut 7 Prozent und im dritten Jahr die verbleibenden 6 Prozent.
Dabei gilt eine klare Obergrenze. Die maximal förderfähigen Kosten liegen bei 200.000 Euro pro Wohnobjekt. Das ergibt eine maximale Steuerersparnis von 40.000 Euro. Liegen Ihre tatsächlichen Kosten darunter, sinkt der Bonus proportional. Haben Sie beispielsweise für 100.000 Euro saniert, bekommen Sie insgesamt 20.000 Euro zurück - verteilt auf drei Jahre. Wichtig ist dabei: Es handelt sich um einen Abzug von der Steuerschuld, nicht um einen Abzug vom steuerpflichtigen Einkommen. Das macht den Unterschied enorm, denn ein direkter Schuldabzug ist wertvoller als ein bloßer Ausgabenabzug.
| Jahr | Prozentsatz der Erstattung | Beispiel bei 200.000 € Kosten (max. Förderhöhe) |
|---|---|---|
| Jahr 1 | 7 % | 14.000 € |
| Jahr 2 | 7 % | 14.000 € |
| Jahr 3 | 6 % | 12.000 € |
| Gesamt | 20 % | 40.000 € |
Wer hat Anspruch auf die Förderung?
Nicht jeder Immobilienbesitzer kommt automatisch in den Genuss des Steuerbonus. Die Kriterien sind streng definiert, um Missbrauch zu vermeiden. Zunächst muss es sich um selbstgenutztes Wohneigentum handeln. Vermieten Sie die Wohnung an Dritte, scheidet die Förderung nach § 35c EStG aus. Hier greifen andere Regelungen, etwa der erhöhte Abschreibungssatz bei vermieteten Objekten.
Ein weiteres hartes Kriterium ist das Alter des Gebäudes. Das Objekt muss zum Zeitpunkt der Maßnahme mindestens zehn Jahre alt sein. Bei einem Neubau oder einem Haus, das erst vor fünf Jahren errichtet wurde, haben Sie Pech gehabt. Diese Regelung soll sicherstellen, dass der Fokus auf der Modernisierung bestehender Bausubstanz liegt, wo die größten Energieeinsparpotenziale schlummern.
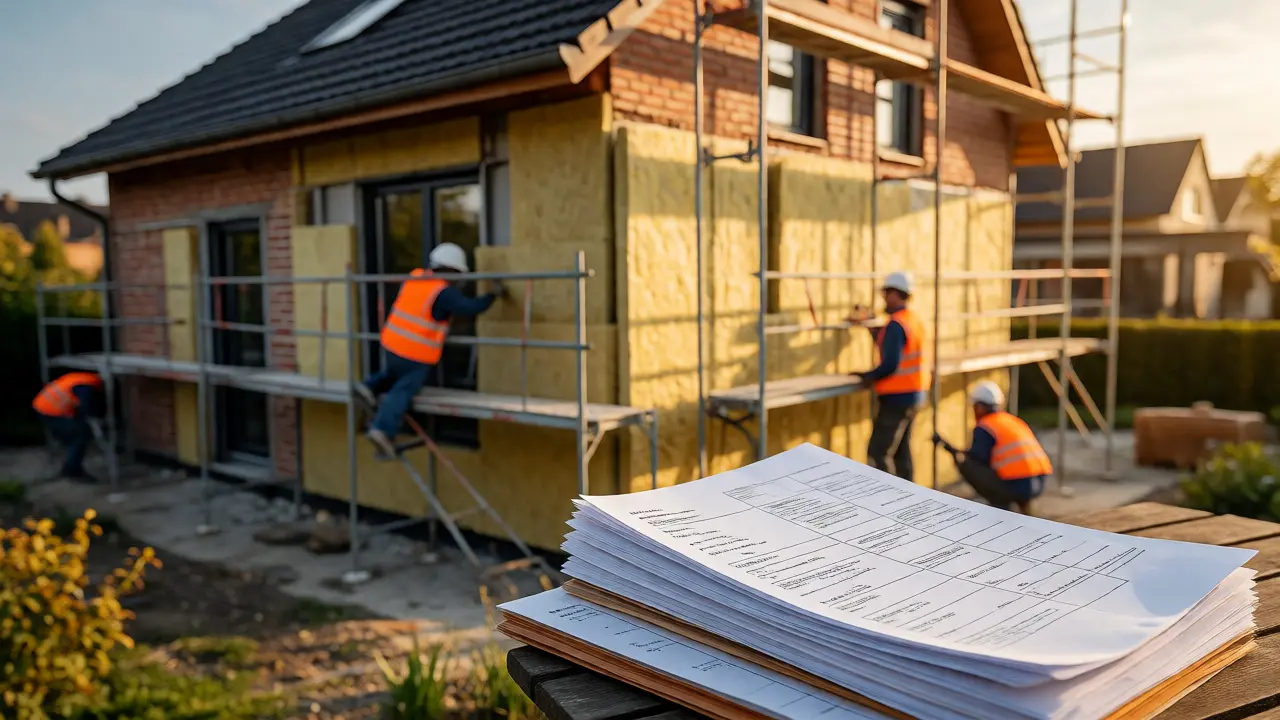
Auch die Art der Durchführung spielt eine Rolle. Sie können die Arbeiten nicht einfach selbst erledigen und hoffen, dass das Finanzamt die Materialkosten anerkennt. Die Maßnahmen müssen zwingend von einem Fachunternehmen ausgeführt werden. Das dient der Qualitätssicherung. Ein Laie kann zwar tapezieren, aber eine fachgerechte Dämmung oder der Austausch einer Wärmepumpe erfordert zertifizierte Handwerker. Ohne Rechnung eines Fachbetriebs und ohne die entsprechende Bescheinigung geht beim Finanzamt nichts.
Welche Maßnahmen werden gefördert?
Die Liste der förderfähigen Maßnahmen orientiert sich an den technischen Standards der Energetischen Sanierungsmaßnahmen-Verordnung (ESanMV). Es reicht nicht, nur optisch etwas zu erneuern; es muss einen messbaren energetischen Nutzen geben. Zu den klassisch geförderten Einzelmaßnahmen gehören:
- Wärmedämmung von Außenwänden, Dachflächen und Kellerdecken.
- Fenster und Außentüren, sofern sie bestimmte U-Werte (Wärmedurchgangskoeffizienten) unterschreiten.
- Heizungsanlagen, insbesondere der Austausch gegen moderne Gas-Brennwertkessel, Biomasseheizungen oder Wärmepumpen.
- Anlagen zur Warmwasserbereitung sowie die Optimierung der Heizungsanlage (Hydraulischer Abgleich).
Interessant ist auch die Möglichkeit, einzelne Maßnahmen schrittweise durchzuführen. Sie müssen nicht alles auf einmal machen. Allerdings sollten Sie beachten, dass jede Maßnahme separat nachgewiesen werden muss. Wenn Sie heute das Dach dämmen und nächstes Jahr die Fenster tauschen, können Sie dies in getrennten Steuererklärungen geltend machen, solange die Gesamtkosten pro Objekt die Grenze von 200.000 Euro nicht überschreiten.
Unterschied zur KfW-Förderung: Was lohnt sich mehr?
Viele Eigentümer stehen vor der Wahl: Nehmen wir den günstigen KfW-Kredit mit Tilgungszuschuss oder den direkten Steuerbonus? Hier gibt es eine wichtige Regel: Beide Wege schließen sich oft gegenseitig aus. In der Regel können Sie für dieselbe Maßnahme entweder die KfW-Förderung (darlehensbasiert mit Zuschuss) oder den Steuerbonus nach § 35c EStG wählen. Eine Kombination ist meist nicht möglich.
Warum sollte man dann überhaupt den Steuerbonus nehmen? Der große Vorteil liegt in der Flexibilität und der Nachträglichkeit. Die KfW-Förderung muss vor Beginn der Baumaßnahmen beantragt und bewilligt werden. Verpassen Sie diesen Schritt, ist der Zug abgefahren. Der Steuerbonus hingegen wird erst mit der Steuererklärung geltend gemacht, nachdem die Arbeiten abgeschlossen sind. Das nimmt Druck aus der Planung. Zudem ist der Steuerbonus unabhängig von Ihrem aktuellen Zinsniveau. Auch wenn die KfW-Zinsen steigen, bleibt der Prozentsatz der Steuerschuldverkürzung konstant.
Allerdings hat der Steuerbonus auch Nachteile. Er wirkt sich nur aus, wenn Sie tatsächlich Steuern zahlen. Rentner mit geringem Einkommen oder Personen, deren Steuerlast bereits sehr niedrig ist, profitieren kaum, da der Abzug die Steuerschuld nicht unter Null drücken kann. In solchen Fällen ist ein KfW-Tilgungszuschuss, der direkt die Schulden senkt, oft attraktiver. Prüfen Sie also immer Ihre individuelle steuerliche Situation, bevor Sie sich festlegen.
Der Ablauf: Von der Rechnung bis zur Steuererklärung
Wie stellen Sie sicher, dass das Finanzamt mitspielt? Der bürokratische Weg ist klar strukturiert, erfordert aber Sorgfalt. Alles beginnt mit der Beauftragung eines Fachunternehmens. Achten Sie darauf, dass der Betrieb die Anforderungen erfüllt und Ihnen am Ende eine qualifizierte Bestätigung ausstellt.
- Maßnahme durchführen: Lassen Sie die Sanierung von einem Fachbetrieb erledigen. Zahlen Sie per Überweisung, Barzahlungen werden oft nicht akzeptiert.
- Bescheinigung besorgen: Fordern Sie vom Fachunternehmen die "Bescheinigung nach § 35c Abs. 5 EStG" an. Dieses Formular bestätigt, dass die technischen Mindestanforderungen eingehalten wurden.
- Rechnungen sammeln: Bewahren Sie alle Rechnungen auf, die den Arbeitslohn, die Materialien und ggf. die Mehrwertsteuer enthalten.
- Steuererklärung erstellen: Geben Sie die Daten in Ihrer Einkommensteuererklärung an. Das geschieht über die Anlage "Energetische Sanierung".
- Einkommensteuerbescheid prüfen: Das Finanzamt prüft die Unterlagen und setzt den Abzug fest. Dieser erfolgt über drei Jahre.
Ein häufiger Fehler ist das Vergessen der Fristen. Die Maßnahmen müssen zwischen dem 1. Januar 2020 und dem 31. Dezember 2029 begonnen und bis spätestens 2030 abgeschlossen sein. Da wir uns nun im November 2026 befinden, haben Sie noch einige Jahre Zeit, aber wer lange wartet, riskiert, dass die politischen Rahmenbedingungen sich ändern. Planen Sie daher zeitnah.
Sonderfall Energieberatung
Bevor Sie überhaupt die Handwerker rufen, sollten Sie eine professionelle Energieberatung in Anspruch nehmen. Auch diese Kosten können steuerlich relevant sein. Zwar fällt die Beratung selbst oft nicht direkt unter den pauschalen 20%-Satz für bauliche Maßnahmen, aber sie kann über andere Programme, wie die Bundesförderung für Energieberatung für Wohngebäude, bezuschusst werden. Diese Vor-Ort-Beratung erstellt einen individuellen Sanierungsfahrplan (iSFP). Dieser Fahrplan ist Gold wert, weil er Ihnen zeigt, welche Maßnahmen die größte Wirkung bei geringstem Kostenaufwand erzielen. Oft lässt sich so die Reihenfolge optimieren, um mehrere Einzelmaßnahmen effizient zu kombinieren.
Häufig gestellte Fragen
Kann ich die Förderung auch für meine Ferienwohnung nutzen?
Nein, die steuerliche Förderung nach § 35c EStG gilt ausschließlich für selbstgenutztes Wohneigentum. Ferienwohnungen, die nicht dauerhaft von Ihnen bewohnt werden, fallen nicht unter diese Regelung. Ebenfalls ausgeschlossen sind vermietete Objekte.
Muss ich die gesamte Summe auf einmal ausgeben?
Nein, Sie können die Sanierung in mehreren Schritten durchführen. Solange die Maßnahmen innerhalb des Förderzeitraums (bis 2029/2030) stattfinden und die Gesamtsumme pro Objekt 200.000 Euro nicht überschreitet, können Sie verschiedene Einzelmaßnahmen über die Jahre verteilen. Jede abgeschlossene Maßnahme kann in der jeweiligen Steuererklärung berücksichtigt werden.
Was passiert, wenn ich mein Haus während der drei Jahre verkaufe?
Wenn Sie das Haus verkaufen, entfällt der Anspruch auf die noch ausstehenden Jahresbeträge. Der Steuerbonus ist an die Eigennutzung gebunden. Verkaufte Häuser generieren keine weiteren steuerlichen Vorteile aus diesem Programm für den Verkäufer. Der Käufer erhält keinen Anspruch auf die restlichen Tranchen.
Zählt auch die Reparatur einer alten Heizung?
Eine reine Reparatur, bei der die alte Technik bestehen bleibt, zählt meist nicht. Gefördert wird in der Regel der Austausch oder die wesentliche Modernisierung, die zu einer Verbesserung der Energieeffizienz führt. Tauschen Sie beispielsweise Ihren alten Ölkessel gegen eine moderne Gas-Brennwertheizung oder eine Wärmepumpe, ist dies förderfähig.
Brauche ich einen Energieberater für den Antrag?
Für den reinen Steuerbonus nach § 35c EStG ist kein Energieberater zwingend vorgeschrieben, solange das ausführende Fachunternehmen die technische Konformität bescheinigt. Dennoch wird eine vorherige Beratung dringend empfohlen, um die Wirtschaftlichkeit der Maßnahmen zu prüfen und mögliche Fehler bei der Auswahl der Materialien zu vermeiden.