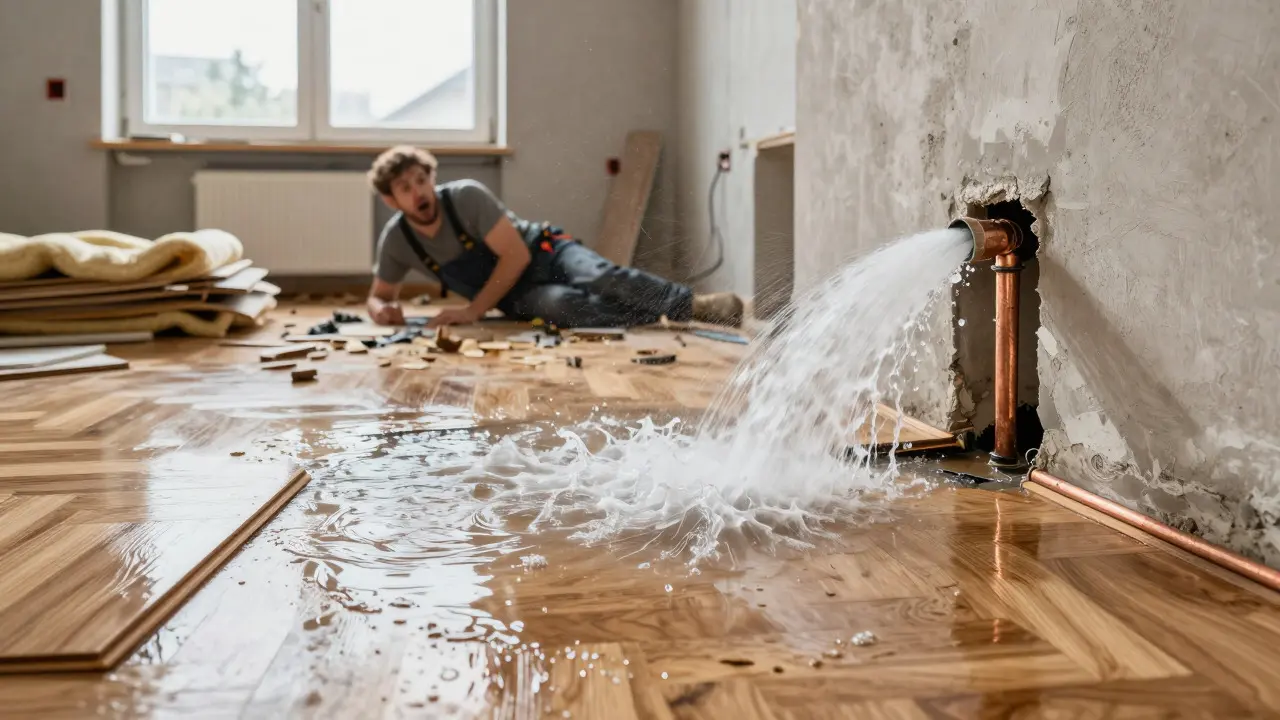
Stellen Sie sich vor, der Dachdecker rutscht aus und beschädigt die neue Dämmung, oder ein Rohrbruch flutet das frisch verlegte Parkett. Während bei einem fertigen Haus die Wohngebäudeversicherung greift, bleibt während eines Umbaus oft eine Lücke. Genau hier kommen zwei spezifische Policen ins Spiel: die Bauleistungsversicherung und die Bauherrenhaftpflicht. Viele Bauherren unterschätzen diese Risiken, besonders bei Renovierungen, da die Durchdringungsrate bei Umbauten laut Finanztip (2024) mit nur 42 Prozent deutlich unter der von Neubauten (78 Prozent) liegt. Doch wer hier spart, riskiert im Schadensfall fünfstellige Beträge aus eigener Tasche.
Der Markt für Bauversicherungen wächst. Eine Studie von Munich Re (Oktober 2023) beziffert das Volumen auf 1,2 Milliarden Euro in Deutschland, mit einer jährlichen Wachstumsrate von 3,2 Prozent. Experten wie Kettenbach-Immobilien betonen, dass diese Versicherungen unverzichtbar sind, um das hohe Schadensrisiko während der Bau- oder Umbauphase abzusichern. In diesem Artikel erfahren Sie, welche Versicherung wofür zuständig ist, was sie kostet und worauf Sie beim Abschluss unbedingt achten müssen.
Unterschiede zwischen Bauleistung und Haftpflicht
Viele verwechseln die beiden Policen, aber ihre Aufgabenbereiche sind klar getrennt. Die Bauleistungsversicherung ist eine spezielle Bauversicherung, die Schäden am Bauwerk selbst während der Bau- oder Umbauphase deckt. Sie schützt also Ihr Eigentum. Typische Gefahren sind Feuer, Blitzschlag, Explosion, Leitungswasser, Sturm, Hagel, Einbruchdiebstahl und Vandalismus, wie Sparkasse (2024) dokumentiert. Greift diese Police, zahlt sie die Kosten für Material, Arbeitskräfte und Gutachter, um den Schaden zu beheben.
Die Bauherrenhaftpflichtversicherung hingegen schützt Sie vor Ansprüchen Dritter. Wenn ein Handwerker durch einen defekten Gerüstbalken stürzt und verletzt wird, oder wenn Wasser aus Ihrem offenen Rohbau in die Wohnung des Nachbarn läuft, haften Sie persönlich. Diese Versicherung übernimmt die Kosten für Heilung, Schmerzensgeld und Sachschäden an fremdem Eigentum. Beide Policen sollten idealerweise parallel abgeschlossen werden, um alle Risiken abzudecken.
Wie hoch ist die Bausumme bei einem Umbau?
Die Höhe des Versicherungsbeitrags hängt direkt von der sogenannten Bausumme ab. Hier machen viele Fehler. Die Bausumme umfasst alle Herstellungskosten der Baumaßnahme. Das bedeutet:
- Lohnkosten aller Gewerke
- Kosten der Eigenleistungen (z. B. eigene Malerarbeiten)
- Neuwert der verwendeten Baustoffe und Bauteile
Nicht enthalten sind dagegen der Grundstückspreis, Erschließungskosten sowie sogenannte Baunebenkosten wie Maklerprovisionen oder Architektenhonorare, wie versicherungsvergleich24.shop (2024) ausführt. Bei einem Umbau mit Gesamtkosten von 100.000 Euro könnte die versicherte Summe also deutlich niedriger sein, falls Sie bereits im Besitz des Hauses waren und nur die Sanierungskosten zählen.
Kosten und Beiträge im Überblick
Wie teuer ist dieser Schutz? Die Beitragshöhe liegt üblicherweise zwischen 0,1 und 0,5 Prozent der Bausumme als Einmalbeitrag für die gesamte Bauzeit. Um Ihnen eine realistische Vorstellung zu geben, haben wir typische Werte zusammengestellt:
| Bausumme (Euro) | Bauleistungsversicherung (Einmalbeitrag) | Bauherrenhaftpflicht (Jahresbeitrag ca.) |
|---|---|---|
| 100.000 | ab 143 € (lt. Stiftung Warentest/Handelsblatt 2023) | nicht spezifiziert, meist unter 100 € |
| 250.000 | 300 - 900 € (durchschnittlich ca. 400 €) | ca. 119,70 € (bis 500k Summe, OV-Börse 2023) |
| 300.000 | 300 - 1.500 € (typisch 400 € bei 0,13%) | ca. 150,20 € (bis 1 Mio. Summe, OV-Börse 2023) |
Der Selbstbehalt liegt typischerweise zwischen 150 und 500 Euro pro Schadensfall. Wer einen höheren Selbstbehalt akzeptiert, senkt die Prämie entsprechend. Wichtig zu wissen: Die meisten Versicherer verlangen eine Einmalzahlung. Es ist zudem üblich, die beteiligten Bauunternehmen anteilig am Beitrag zu beteiligen, da der Schutz auch für sie gilt.
Wann muss die Versicherung abgeschlossen werden?
Dies ist einer der häufigsten Fehler. Die Bauleistungsversicherung sollte vor Baubeginn abgeschlossen werden. Dr. Klein (2023) betont, dass erst dann vollumfänglicher Schutz besteht. Wer wartet, bis die ersten Arbeiten erledigt sind, hat eine Deckungslücke. Genauso wichtig: Die Police muss für die gesamte Dauer der Baumaßnahme laufen, inklusive einer sogenannten Nachhaftung.
Die Nachhaftung deckt Schäden ab, die erst nach Fertigstellung sichtbar werden, aber während der Bauzeit entstanden sind. Standardmäßig gibt es zwei Stufen:
- Nachhaftung TK A 5141: 6 Monate Dauer, 10 % Aufschlag auf die Prämie.
- Erweiterte Nachhaftung TK A 5142: 9 Monate Dauer, 15 % Aufschlag auf die Prämie.
Spezifische Risiken bei Umbauten
Bei einem Neubau steht das Gebäude auf festem Boden. Bei einem Umbau arbeiten Sie in einem bestehenden Objekt. Das bringt besondere Risiken mit sich. Besonders kritisch sind Grund- und Bodenschäden. Versicherer vereinbaren hierfür sogenannte Erstrisikosummen, die häufig zwischen 10.000 und 50.000 Euro liegen. Prüfen Sie im Vertrag genau, wie hoch diese Summe ist. Wenn Ihr Keller bei Regen überflutet wird, weil die Abdichtung fehlt, zahlen Sie nur bis zu dieser Erstrisikosumme, nicht die volle Bausumme.
Zusätzlich sollten Sie darauf achten, ob Übernachtungskosten bei schadenbedingten Verzögerungen und Lagerkosten für Möbel abgedeckt sind, wie im Tarif der OV-Börse (2023) erwähnt. Bei einem großen Umbau können diese Nebenkosten schnell mehrere Tausend Euro kosten. Moderne Tarife, wie der „Bauleistungsversicherung Pauschal“ der Allianz (erweitert März 2024), decken inzwischen sogar Schäden durch Drohnenunfälle ab - ein Hinweis darauf, wie sich die Risikolandschaft verändert.
Praxistipps und Häufige Fehler
Aus Nutzerberichten und Expertenmeinungen lassen sich einige klare Empfehlungen ableiten. Erstens: Rechnen Sie Ihre Bausumme korrekt. Vergessen Sie nicht, eigene Arbeitsstunden mit einem angemessenen Stundensatz einzuplanen. Zweitens: Vergleichen Sie die Tarife. Laut Finanztip (2024) gibt es günstige Anbieter ab 220 Euro für eine Bausumme von 250.000 Euro, während andere bis zu 500 Euro verlangen. Drittens: Achten Sie auf den Insolvenzschutz. Wenn der Bauherr pleitegeht, soll die Versicherung trotzdem zahlen. Dieser Zusatz ist in vielen modernen Tarifen enthalten.
Eine weitere wichtige Frage: Ist die Versicherung steuerlich absetzbar? Ja, die Kosten für die Bauleistungsversicherung gelten als Werbungskosten oder Sonderausgaben, je nach Nutzung des Objekts, und können so Ihre Steuerlast senken, wie Allianz Esa (2024) anmerkt. Das macht den Abschluss noch attraktiver.
Fazit: Vorsorge statt teure Überraschung
Obwohl die Schadenshäufigkeit gering ist - durchschnittlich 0,7 Schäden pro 100 Verträge laut GDV (2023) -, ist die Schadenshöhe hoch. Im Schnitt kostet ein Schaden 28.500 Euro. Für dieses Verhältnis aus geringer Wahrscheinlichkeit und hoher finanzieller Belastung lohnt sich der Schutz fast immer. Mit steigenden Baukosten und häufigeren Extremwetterereignissen prognostiziert Munich Re (Mai 2024) ein weiteres Wachstum des Marktes. Planen Sie Ihren Umbau sorgfältig und schließen Sie beide Versicherungen rechtzeitig ab. So behalten Sie die Kontrolle über Ihr Projekt und vermeiden böse Überraschungen in der Kasse.
Brauche ich für einen kleinen Umbau eine Bauleistungsversicherung?
Ja, auch bei kleineren Umbauten. Schon ein Wasserschaden durch ein geplatztes Rohr kann Zehntausende Euro kosten. Da herkömmliche Hausrat- oder Wohngebäudeversicherungen während der Bauarbeiten oft nicht greifen, ist die Bauleistungsversicherung die einzige Absicherung für das Bauwerk selbst.
Was passiert, wenn ich die Versicherung erst nach Baubeginn abschließe?
Sie haben eine Deckungslücke. Schäden, die vor Vertragsbeginn entstanden sind, werden nicht übernommen. Zudem könnten bestehende Mängel ausgeschlossen werden. Experten empfehlen dringend, die Police vor dem ersten Spatenstich oder der ersten Demontage abzuschließen.
Werden meine eigenen Arbeitsstunden versichert?
Ja, sofern sie in der Bausumme berücksichtigt werden. Sie müssen einen realistischen Stundensatz ansetzen. Wenn Sie jedoch vergessen, diese Kosten in die Berechnung der Versicherungssumme einzubeziehen, werden sie im Schadensfall nicht ersetzt. Achten Sie darauf, dass der Versicherer die Eigenleistung anerkennt.
Gilt die Versicherung auch für Handwerker?
Ja, der Versicherungsschutz gilt für alle am Bau beteiligten Personen, also auch für die Handwerker. Deshalb ist es üblich, deren Lohnkosten in die Bausumme einzubeziehen und manchmal auch eine anteilige Beteiligung am Beitrag zu vereinbaren.
Was ist der Unterschied zur Wohngebäudeversicherung?
Die Wohngebäudeversicherung schützt das fertige Gebäude gegen Elementarschäden, Feuer etc. Sie greift erst, wenn das Bauvorhaben abgeschlossen ist. Während der Bauphase ist das Risiko höher und anders gelagert (z. B. Diebstahl von Material, Baustellenunfälle), weshalb die Bauleistungsversicherung speziell dafür entwickelt wurde.


Liam Brophy
Wow, das ist echt ein Thema, das viele übersehen. Ich finde es spannend, wie sich die Risiken im Umbau von denen beim Neubau unterscheiden. Man denkt oft nur an das fertige Haus, aber während der Bauphase ist alles so offen und ungeschützt. Die Statistik mit den 42 Prozent Durchdringungsrate bei Umbauten hat mich wirklich nachdenklich gemacht. Es zeigt, dass wir alle noch viel zu sorglos sind, wenn es um unseren eigenen Schutz geht. Vielleicht liegt es daran, dass wir denken, ein kleiner Umbau sei kein großes Risiko. Aber ein Wasserschaden kann schnell teuer werden, wie hier erwähnt. Es ist wichtig, dass man beide Policen kennt und versteht, was sie decken. Die Bauleistungsversicherung schützt das Bauwerk, die Haftpflicht uns vor Dritten. Das klingt logisch, aber in der Praxis vergisst man da gerne mal etwas. Ich bin froh, dass ich jetzt mehr darüber weiß. Hoffentlich hilft das vielen anderen auch.
Christian Vester
Endlich jemand, der auf den Punkt kommt. Die meisten Artikel sind voller Füllwörter, aber hier wird klar erklärt, warum die Bausumme korrekt berechnet sein muss. Vergisst man die Eigenleistung, zahlt man später aus der Tasche. Das ist keine Kleinigkeit. Wer seinen eigenen Arbeitsstundensatz nicht einrechnet, riskiert eine Lücke in der Deckung. Einfach so. Keine Ausreden. Man muss rechnen. Punkt.
Hans Dybka
Nun ja, für den durchschnittlichen Hausbesitzer, der vielleicht einen Anstrich macht oder eine kleine Wand abträgt, mag diese Aufregung überproportional wirken, doch wer tatsächlich größere strukturelle Veränderungen plant, sollte tief in die Tasche greifen, denn die Nuancen zwischen einer Standard-Wohngebäudeversicherung und einer spezifischen Bauleistungspolice sind nicht trivial, sondern entscheidend für die finanzielle Absicherung, insbesondere wenn man bedenkt, dass die Erstrisikosummen bei Grundwasserschäden oft drastisch niedriger angesetzt sind als die tatsächlichen Reparaturkosten, was dazu führt, dass man am Ende des Tages feststellt, dass die Versicherung nur einen Bruchteil übernimmt, während man selbst die restlichen Tausende Euro stemmen muss, ein Umstand, der in den feinen Kleingedruckten der Tarife oft untergeht, weil die Versicherungsnehmer selten die Zeit haben, jede einzelne Klausel mit einem Juristen durchzugehen, bevor sie unterschreiben, was natürlich nicht ideal ist, aber leider Realität für viele.
lothar menev
Kurzer Hinweis: Bei uns war die Nachhaftung erst nach 9 Monaten relevant. Gut zu wissen.
Stephan Aspi
Hier muss man genau hinschauen, denn die Zahlen sagen eine andere Geschichte, als viele glauben wollen, nämlich dass der Markt zwar wächst, aber die Prämienanstiege nicht immer proportional zur Schadenshöhe sind, was bedeutet, dass man für weniger Geld weniger Schutz bekommt, als man denkt, besonders wenn man die Selbstbeträge hoch setzt, um die Einmalzahlung klein zu halten, ein klassischer Fehler, den man machen kann, wenn man die langfristigen Konsequenzen nicht bedenkt, weil man sich auf die kurzfristige Ersparnis freut, statt auf die potenzielle Belastung im Schadensfall, die dann doppelt so schmerzhaft ist, weil man denkt, man hätte gespart, aber eigentlich hat man nur das Risiko verlagert, und das ist keine gute Strategie, wenn man sein Eigenheim absichern will, denn Sicherheit ist kein Luxus, sondern eine Notwendigkeit, die man nicht unterschätzen sollte, egal wie groß oder klein das Projekt ist, solange es Geld kostet und Dinge kaputt gehen können, was immer passieren kann, wenn man mit Wasser, Feuer oder Strom hantiert, also besser vorsichtig sein und gut vergleichen, bevor man unterschreibt, damit man nicht am Ende weint.
Janne Jääskeläinen
Ach, endlich mal jemand der das so schön dramatisch beschreibt! Ich hab mir fast die Haare gerauft, als unser Dachdecker die Dämmung ruiniert hat und keiner zahlen wollte... bis wir gemerkt haben, dass die Wohni-Versicherung gar nicht greift!! Schrecklich!! Jetzt wisst ihr, wovon ich rede. Bitte lest das!!!
Lars Nielson
Ein sehr solider Beitrag, der die wichtigsten Punkte zusammenfasst. Besonders die Unterscheidung zwischen der Bauleistungsversicherung und der Haftpflicht ist für Laien oft schwer verständlich. Es ist gut, dass hier darauf hingewiesen wird, dass die Police vor Baubeginn abgeschlossen werden sollte. Viele vergessen diesen zeitlichen Aspekt. Auch die Information zur steuerlichen Absetzbarkeit ist nützlich. Man sollte jedoch immer prüfen, ob die eigene Situation (Eigenheim vs. Mietobjekt) die Absetzbarkeit beeinflusst. Insgesamt eine hilfreiche Übersicht.
Øystein Vereide
Es ist faszinierend, wie unterschiedlich die kulturellen Ansätze zum Risikomanagement in verschiedenen Ländern sein können, wobei in Norwegen beispielsweise die gesetzlichen Vorgaben oft strenger sind und die Versicherungen daher eine andere Rolle spielen, was bedeutet, dass man hier in Deutschland flexibler sein muss und eigenverantwortlicher agieren sollte, um sicherzustellen, dass man nicht plötzlich ohne Netz und doppelten Boden dasteht, wenn etwas Unvorhergesehenes passiert, was gerade bei Umbauten häufiger vorkommt, als man denkt, weil die Strukturen bereits existieren und man in bestehende Systeme eingreift, was zusätzliche Komplexität mit sich bringt, die man berücksichtigen muss, wenn man seine Versicherung wählt, um sicherzustellen, dass man wirklich abgesichert ist und nicht nur teilweise, was im Ernstfall keinen großen Unterschied macht, außer dass man dann selbst zahlen muss, was niemand will, also lasst uns gemeinsam lernen, wie wir uns besser schützen können, indem wir uns informieren und klug entscheiden, basierend auf Fakten und Erfahrung, statt auf Annahmen, die sich als falsch herausstellen könnten, wenn es drauf ankommt.
Susanne Mildau
Man merkt sofort, dass hier jemand schreibt, der es eilig hat, aber wenig Empathie mitbringt. Wir brauchen keine kalten Zahlen, wir brauchen Verständnis dafür, wie stressig ein Umbau ist. Jeder, der schon einmal renoviert hat, weiß, dass man dabei genug Sorgen hat. Und dann soll man sich auch noch um komplexe Versicherungsfragen kümmern? Das ist anstrengend. Aber okay, danke für die Infos. Hoffentlich bleibt alles heil bei euch allen. Liebe Grüße.