Stellen Sie sich vor, die Zinsen steigen plötzlich um ein Prozent. Auf eine Restschuld von 100.000 Euro bedeutet das in den nächsten zehn Jahren einen Mehrzinsausfall von fast 6.000 Euro. Genau hier beginnt die eigentliche Arbeit bei der Anschlussfinanzierung. Viele Hausbesitzer glauben, sie müssten einfach warten, bis die Bank anruft. Das ist ein teurer Fehler. Die Anschlussfinanzierung ist der Moment, in dem Sie Ihre finanzielle Position neu verhandeln können - oder verlieren.
Es geht nicht nur darum, dass der Kredit weiterläuft. Es geht darum, ob Sie beim selben Institut bleiben oder wechseln, ob Sie den Zins jetzt fixieren oder auf den Markt vertrauen, und wie viel Zeit Sie für den Vergleich haben. Wer diese drei Hebel richtig bedient, spart oft vierstellige Beträge pro Jahr. Wer zu spät handelt, zahlt den Preis.
Was passiert genau am Ende der Zinsbindung?
Zuerst zur Definition, damit alle auf dem gleichen Stand sind. Eine Anschlussfinanzierung ist die Fortsetzung Ihrer Baufinanzierung nach Ablauf der vereinbarten Zinsbindungsfrist. In der Regel haben Sie dann noch eine Restschuld. Laut Gabler Wirtschaftslexikon ist dies ein Überbegriff, der zwei Wege umfasst: die Prolongation (Verlängerung) bei der alten Bank oder die Umschuldung bei einer neuen.
Wichtig ist die Unterscheidung zwischen „echter“ und „unechter“ Anschlussfinanzierung. Die unechte Form bezieht sich auf reine Zinsänderungen, bei denen sich Bank und Kunde auf neue Konditionen einigen, aber der Vertrag bleibt im Kern gleich. Die echte Anschlussfinanzierung ist eine neue Finanzierung, oft verbunden mit einer Umschuldung oder Konsolidierung. Meistens betrifft dieser Prozess nur den Kreditzins. Tilgungssatz und andere Bedingungen bleiben oft unverändert, es sei denn, Sie verhandeln aktiv etwas anderes aus.
Hier liegt eine häufige Falle: Die Beleihungsgrenze. Vorsichtige Banken setzen Bauzinsen nur für Beleihungswerte bis 80 Prozent an. Liegt Ihre Restschuld über dieser Schwelle, oder ist Ihre Bonität schlechter geworden, kann der Zinssatz um bis zu 1,5 Prozentpunkte höher liegen als bei Erstfinanzierungen. Bei einem Beispiel mit 200.000 Euro ursprünglicher Finanzierung und 120.000 Euro Restschuld nach zehn Jahren, könnten Sie maximal 80.000 Euro für Renovierungen planen, ohne dass die Grundschuld überschritten wird. Rechnen Sie also immer mit der aktuellen Marktlage, nicht mit den Konditionen von vor zehn Jahren.
Prolongation vs. Umschuldung: Der große Unterschied
Sie haben im Grunde drei Hauptvarianten: Prolongation, Umschuldung und das Forward-Darlehen. Lassen Sie uns die Unterschiede klar machen.
- Prolongation: Sie verlängern den Kredit bei Ihrer aktuellen Bank. Das ist der einfachste Weg, da keine Notarkosten für eine neue Grundschuld anfallen. Aber: Es ist selten der günstigste. Laut Verbraucherzentrale Bundesverband verlängern vier von zehn Kreditnehmern ihren Baukredit bei der alten Bank, ohne Vergleichsangebote einzuholen. Das kostet im Durchschnitt 0,35 Prozentpunkte mehr Zinsen.
- Umschuldung: Sie wechseln zu einem anderen Kreditinstitut. Hier sparen Sie laut Interhyp durchschnittlich 0,4 bis 0,6 Prozentpunkte. Der Aufwand ist höher, weil Sie eine neue Grundschuld eintragen lassen müssen. Das kostet Notar- und Eintragungsgebühren, die sich aber meist innerhalb weniger Jahre amortisieren.
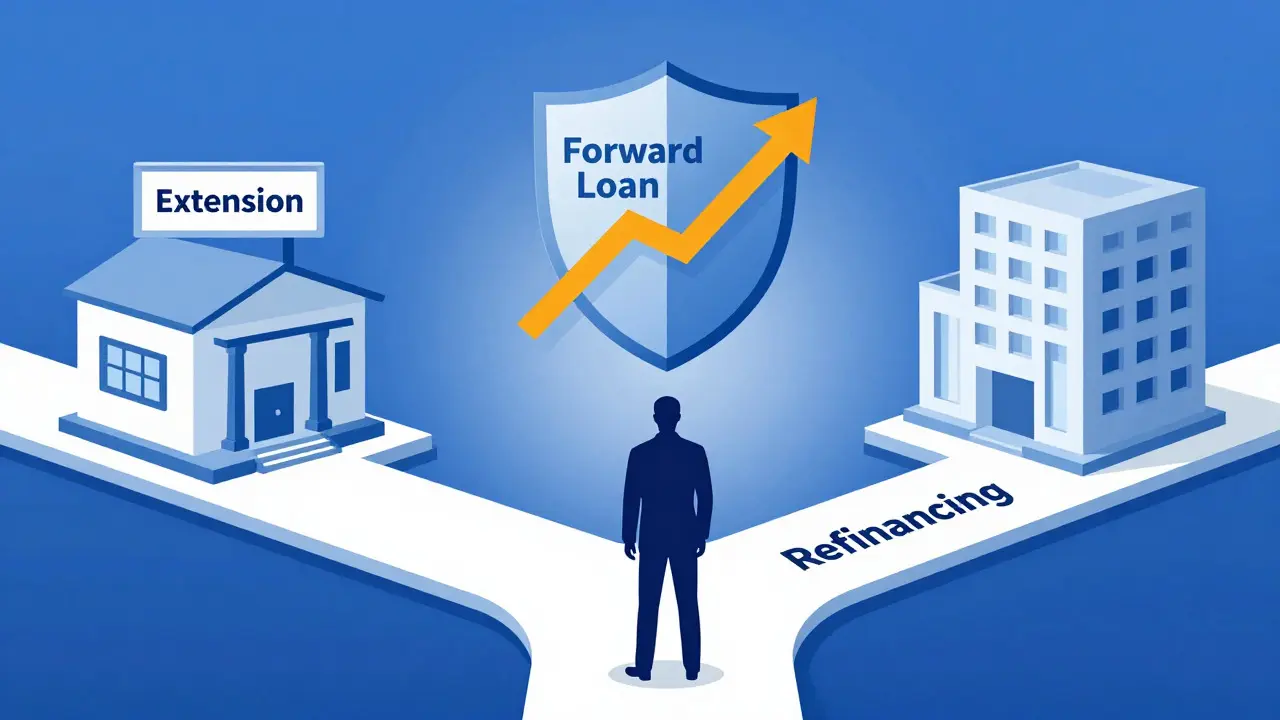
- Forward-Darlehen: Sie sichern sich den Zins schon vor Ablauf der aktuellen Bindung. Möglich ist das bis zu 66 Monate vorher (je nach Bank). Das ist Ihr Schutzschild gegen steigende Zinsen.
| Option | Aufwand | Kostenrisiko | Zinseinsparung (Ø) | Geeignet für |
|---|---|---|---|---|
| Prolongation | Niedrig | Keine Notarkosten | 0 % (Referenzwert) | Stabile Zinsen, Bequemlichkeit |
| Umschuldung | Hoch | Notar-/Grundschuldkosten | 0,4 - 0,6 pp | Fallende/Stabile Zinsen, Kostenoptimierer |
| Forward-Darlehen | Mittel | Bindung an Zinsniveau | Sicherungspotenzial | Steigendes Zinsumfeld |
Die Zahlen sprechen eine klare Sprache. Prof. Dr. Thomas Hartmann-Wendels von der Universität zu Köln hat in seiner Studie gezeigt, dass Kreditnehmer durch einen frühzeitigen Wechsel im Durchschnitt 0,42 Prozentpunkte sparen. Das klingt wenig? Bei 150.000 Euro Restschuld sind das über 600 Euro extra Zinszahlung pro Jahr. Über zehn Jahre summiert sich das schnell.
Das richtige Timing: Wann sollten Sie starten?
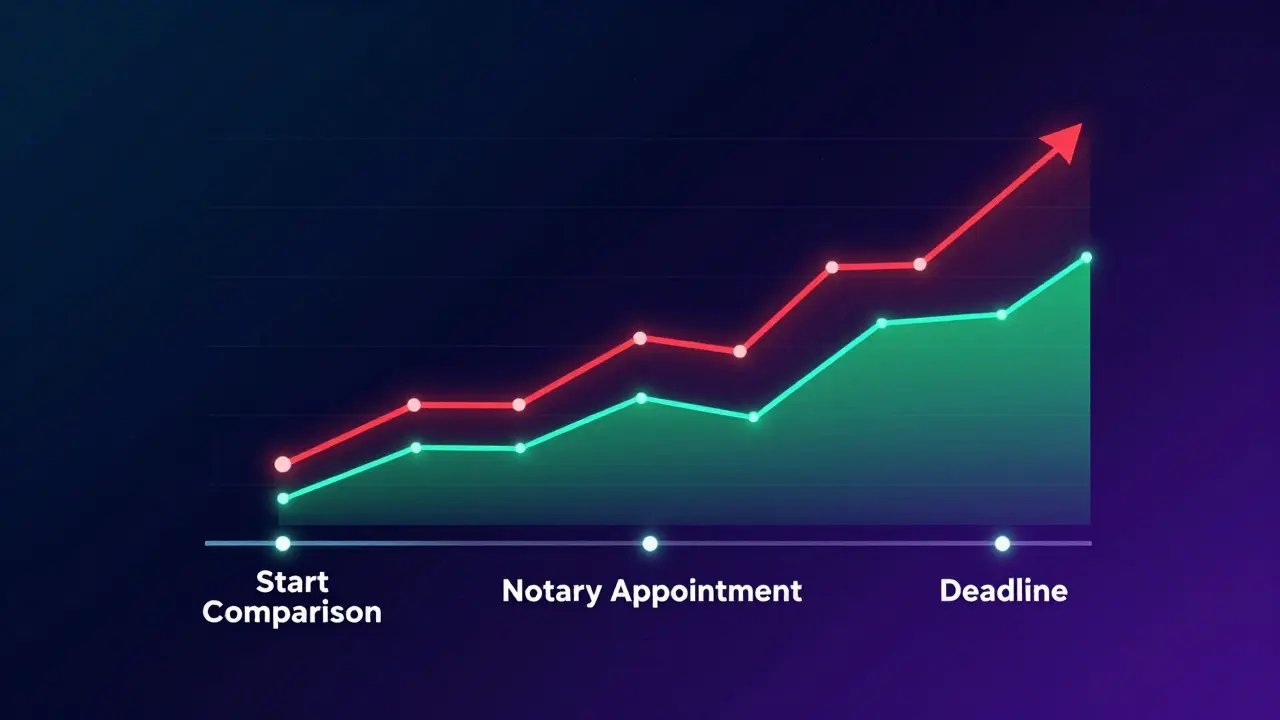
Timing ist alles. Branchenüblich unterbreitet Ihre Bank Ihnen ein Angebot etwa sechs bis acht Wochen vor Ablauf der Sollzinsbindung. Aber warten Sie nicht darauf. Experten raten dazu, den Prozess bereits 3 bis 6 Monate vor Ablauf zu starten. Warum? Weil Sie Zeit brauchen, um Angebote zu vergleichen, Unterlagen zusammenzustellen und ggf. einen Notartermin zu buchen.
Die Strategie hängt vom Zinsumfeld ab:
- Bei fallenden Zinsen: Warten Sie so lange wie möglich. Je näher der Termin rückt, desto günstiger werden die Angebote. Starten Sie den Vergleich ca. 3 Monate vorher.
- Bei steigenden Zinsen: Handeln Sie früh. Starten Sie 6 bis 12 Monate vorher. Nutzen Sie das Forward-Darlehen, um den aktuellen niedrigeren Zins zu fixieren.
Eine konkrete Rechnung macht das deutlich: Wenn Sie erwarten, dass die Zinsen um 0,5 Prozentpunkte pro Jahr steigen, und Sie haben eine Restschuld von 150.000 Euro, dann sparen Sie durch eine 24-monatige Vorabbuchung eines Forward-Darlehens insgesamt 1.800 Euro an Zinsen, verglichen mit dem Fall, wenn Sie erst am letzten Tag handeln und die gestiegenen Zinsen zahlen müssen.
Praxis-Tipps für die Verhandlung
Wie gehen Sie konkret vor? Hier ist ein Fahrplan, der funktioniert:
- Dokumente bereitlegen: Sie brauchen den aktuellen Objektwert (gutachten oder Schätzung), den letzten Kontoauszug des Baudarlehens (Restschuld) und eine aktuelle Schufa-Auskunft. Ohne diese drei Dinge kein seriöses Angebot.
- Rechner nutzen: Verwenden Sie digitale Vergleichsrechner von großen Instituten oder unabhängigen Portalen. Geben Sie Objektwert, Restschuld und Ablösedatum ein. So erhalten Sie einen realistischen Rahmen, bevor Sie anrufen.
- Alte Bank konfrontieren: Holen Sie sich mindestens zwei Angebote von Konkurrenten. Rufen Sie dann Ihre alte Bank an und sagen Sie: „Hier habe ich ein Angebot von X Prozent. Können Sie da mithalten?“ Oft gibt es eine „Bestpreis-Garantie“ oder zumindest eine Gegenofferte.
- Notar früh einplanen: Wenn Sie umschulden, brauchen Sie einen Notar. Termine sind oft knapp. Buchen Sie 4-6 Wochen vor dem gewünschten Stichtag.
Viele Nutzer berichten von Erfolgen, wenn sie selbst aktiv wurden. Ein Nutzer auf Finanzen.net berichtete, er habe seine Anschlussfinanzierung 8 Monate vor Ablauf geplant und bei der Konkurrenzbank 0,5 Prozentpunkte günstigere Konditionen erhalten. Ein anderer auf Reddit teilte mit, durch ein Forward-Darlehen mit 36-monatiger Vorlaufzeit habe er 1,2 Prozentpunkte gesichert, obwohl die Zinsen danach um 0,8 Prozent stiegen.
Markttrends und Zukunftsperspektiven
Der Markt für Anschlussfinanzierungen wächst. Laut Bundesverband deutscher Banken betrug das Volumen im Jahr 2022 78,5 Milliarden Euro. Das ist ein Anstieg von 12,3 Prozent gegenüber 2021. Der Anteil der Kunden, die zu einer anderen Bank wechseln, ist von 38,7 Prozent (2020) auf 45,2 Prozent (2022) gestiegen. Warum? Digitalisierung und Transparenz. 68 Prozent der Kreditnehmer nutzen heute digitale Rechner, und 42 Prozent schließen die Finanzierung komplett online ab.
Die Deutsche Bundesbank prognostiziert, dass das Volumen bis 2025 auf über 90 Milliarden Euro jährlich ansteigen wird. Der Hauptgrund: Viele Kredite aus den Jahren 2013-2015 laufen nun aus. Diese wurden oft mit 10-jährigen Zinsbindungen abgeschlossen. Jetzt kommen sie alle gleichzeitig auf den Markt.
Ein wichtiger Trend ist die Zunahme von Forward-Darlehen. Wenn das Zinsniveau hoch bleibt, wird der Anteil der Forward-Produkte von aktuell 18 Prozent auf bis zu 35 Prozent bis 2025 steigen. Für Sie bedeutet das: Die Option, den Zins früh zu fixieren, wird wichtiger, nicht unwichtiger.
Häufige Fehler vermeiden
Manche Fehler kosten bares Geld. Hier die Top 3, die Sie unbedingt vermeiden sollten:
- Passivität: Auf den Anruf der Bank warten. Ergebnis: Sie bekommen oft nur ein Standardangebot, das nicht verhandelt wurde.
- Ignorieren der Beleihungsgrenze: Wenn Ihre Immobilie an Wert verloren hat oder die Restschuld hoch ist, gelten strengere Zinskonditionen. Prüfen Sie Ihren Beleihungswert regelmäßig.
- Zeitdruck: Zu spät anfangen. Wenn die Zinsen steigen und Sie erst 4 Wochen vorher reagieren, haben Sie kaum Verhandlungsspielraum und müssen ggf. teurere Konditionen akzeptieren.
Denken Sie daran: Die Anschlussfinanzierung ist keine Formalität. Sie ist eine Chance, Ihre monatliche Belastung dauerhaft zu senken oder zu stabilisieren. Mit den richtigen Informationen und etwas Geduld holen Sie sich den besten Deal heraus.
Muss ich meine Anschlussfinanzierung bei derselben Bank abschließen?
Nein, Sie sind frei, wo Sie die Anschlussfinanzierung abschließen. Viele wechseln zu einer anderen Bank, um bessere Konditionen zu erhalten. Der Wechsel erfordert jedoch die Eintragung einer neuen Grundschuld, was Notarkosten verursacht. Diese Kosten sollten Sie gegen die möglichen Zinseinsparungen abwägen.
Wie lange im Voraus kann ich mich um eine Anschlussfinanzierung kümmern?
Sie können den Prozess bis zu 66 Monate vor Ablauf der Zinsbindung starten, indem Sie ein Forward-Darlehen nutzen. Für eine normale Umschuldung empfehlen Experten, 3 bis 6 Monate im Voraus zu beginnen, um ausreichend Zeit für Vergleiche und Notartermine zu haben.
Was ist der Unterschied zwischen Prolongation und Umschuldung?
Eine Prolongation ist die Verlängerung des Kredits bei der bestehenden Bank. Es fallen keine Notarkosten an, aber die Zinsen sind oft höher. Eine Umschuldung bedeutet, dass Sie den Kredit zu einer anderen Bank verlagern. Das kostet Notargebühren, bietet aber meist niedrigere Zinsen.
Welche Dokumente brauche ich für die Antragstellung?
Sie benötigen in der Regel: Einen Nachweis über den aktuellen Verkehrswert der Immobilie, den letzten Kontoauszug des Baudarlehens zur Bestätigung der Restschuld und eine aktuelle Schufa-Auskunft. Manche Banken verlangen auch Einkommensnachweise, falls sich Ihre Situation geändert hat.
Lohnt sich ein Forward-Darlehen immer?
Nicht immer. Ein Forward-Darlehen lohnt sich besonders, wenn Sie erwarten, dass die Zinsen steigen. Wenn die Zinsen fallen, könnte es sein, dass Sie am Ende einen höheren Zins zahlen, als wenn Sie gewartet hätten. Es ist eine Absicherungsstrategie gegen steigende Zinsen, keine Garantie für den absolut niedrigsten Zins.

hans eilers
Na das liest sich ja wie ein Text von einem, der noch nie eine Immobilie finanziert hat. ;)
Diese ganzen „Experten“ reden immer davon, dass man aktiv sein muss, aber im Endeffekt ist es doch so, dass die meisten Leute einfach zu faul sind oder keine Lust auf Papierkram haben.
Prolongation ist doch viel einfacher und wer will schon Notarkosten zahlen?
Außerdem, wer sagt denn, dass die Zinsen wirklich steigen werden?
Vielleicht fallen sie ja wieder, dann war das ganze Getue um Forward-Darlehen doch nur Geldverschwendung.
Man sollte einfach abwarten und Tee trinken, das ist doch die beste Strategie für alle, die nicht den halben Tag mit Rechnen verbringen wollen.
Die Bank ruft schon an, wenn es soweit ist, warum sollte man sich vorher den Kopf zerbrechen?
Patrick Mortara
Fehlerhafte Annahme.
Passivität kostet mehr als Aktivität.
Walter Mann
Es ist bemerkenswert, wie oft Laien in solchen Diskussionen die komplexen dynamischen Wechselwirkungen des Kapitalmarktes ignorieren.
Der Autor des Artikels liefert zwar eine solide Grundlage, doch er vernachlässigt die psychologische Komponente der Entscheidungsfindung unter Unsicherheit.
Zudem ist die Behauptung, dass vier von zehn Kreditnehmern ohne Vergleich verlängern, eine Verallgemeinerung, die statistisch nicht haltbar ist, wenn man regionale Unterschiede berücksichtigt.
Die Beleihungsgrenze wird zudem oft zu stark vereinfacht dargestellt; sie ist kein starres Limit, sondern ein Risikofaktor, der individuell gewichtet wird.
Wer hier nur nach dem niedrigsten Zins sucht, verkennt die Liquiditätsreserve, die in einer solchen Phase entscheidend ist.
Man muss auch die Opportunitätskosten der eigenen Zeit einpreisen, was viele vergessen.
Die Nennung von Prof. Hartmann-Wendels ist gut, aber seine Studien beziehen sich oft auf Idealbedingungen, die in der Praxis selten vorkommen.
Insgesamt ein nützlicher Überblick, aber mit Vorsicht zu genießen, wenn man eigene Entscheidungen trifft.
Man sollte immer einen unabhängigen Berater hinzuziehen, bevor man sich festlegt.
Denn die Finanzwelt dreht sich schneller, als man denkt.
Und genau deshalb ist reine Selbstoptimierung oft ein Trugschluss.
Die Marktvolatilität der letzten Jahre hat gezeigt, dass Prognosen wenig wert sind.
Besser ist es, auf Flexibilität zu setzen statt auf starre Pläne.
Doch das versteht man erst, wenn man selbst pleite gegangen wäre.
Oder zumindest fast.
Was bei den meisten nicht der Fall ist, weil sie zu bequem sind.
Genau wie der erste Kommentar hier.
Typisch.
Man lernt nie aus.
Und das ist traurig.
Aber so ist es nun mal.
Paul O'Sullivan
Hier steht „Gutachten“, nicht „Gutachten“.
Und überhaupt, wer hat gesagt, dass wir Deutsche müssen?
Ihr habt eure Probleme, wir haben unsere.
Warum soll ich mir wegen eurer Immobilienkrise Sorgen machen?
Das ist pure Provokation.
Aber gut, wenn ihr schon so tut, als wärt ihr Experten, dann zeigt uns mal, wie das in Irland funktioniert.
Da sind die Zinsen nämlich ganz anders!
Oder irrt ihr euch da?
Vielleicht ja.
Vielleicht nein.
Wer weiß das schon?
Aber eines ist sicher: Ihr redet zu viel.
Weniger schreiben, mehr zuhören.
Das wäre mein Rat.
Aber wer hört schon zu?
Niemand.
Niemals.
Leider.
So ist das Leben.
Schade eigentlich.
Man könnte so viel besser kommunizieren.
Wenn man nur wollte.
Statt sich über Pünktchen und Kommas zu streiten.
Oder ist das wichtiger?
Vielleicht ja.
Für manche.
Für mich nicht.
Aber hey, jeder sein eigener Guru.
Oder ist es doch nur Ego?
Keine Ahnung.
Lass uns weitermachen.
Es gibt noch so viel zu sagen.
Oder vielleicht auch nicht.
Wer weiß.
Alles Unsinn.
Egal.
Nächster Punkt bitte.
erwin dado
Klasse Beitrag
Endlich mal jemand der das Thema auf den Punkt bringt
Ich hab mir auch gedacht das man früher starten sollte
Vielen Dank
Sonja Schöne
Meh
Patrick Bürgler
Tipp: Schau dir die KfW-Zahlen an.
Dort siehst du die Trends am besten.
Kein Hype nötig.
Johanne O'Leary
Oh, wie entzückend, dass wir hier alle so „expertenhaft“ tun.
Als ob wir nicht alle schon einmal vor dem Bildschirm gesessen hätten und verwirrt gewesen wären.
Aber hey, Hauptsache, man fühlt sich schlauer als die anderen.
Sehr charmant.
Wirklich.
Wie ein kleiner, nervöser Hamster im Rad.
Dreh dich, dreh dich, komm nirgendwo hin.
Aber okay, danke für die Unterhaltung.
Wir alle brauchen doch etwas Ablenkung vom Stress.
Oder irre ich mich da?
Vielleicht bin ich einfach zu sensibel.
Passiert mir öfter.
Aber zurück zum Thema:
Wirklich hilfreich war das nicht.
Aber nett gemeint, nehme ich an.
Oder war es doch nur Spott?
Schwer zu sagen.
Ihr seid so schwer durchschaubar.
Gleichzeitig so offen.
Paradox, nicht wahr?
Aber das Leben ist voller Widersprüche.
Genau wie dieser Thread.
Amüsant.
Wirklich.
Ich liebe es.
Oder hasse es?
Keine Ahnung.
Egal.
Weiter geht's.
Johanna Martinson
Super motivierend!
Endlich mal klare Worte.
Jetzt packen wir's!
Jens Beyer
„Klare Worte“ sagst du?
Das klingt nach Ironie, oder?
Weil klar ist, dass du gar nichts verstanden hast.
Aber gut, lobe sich selbst, solange du kannst.
Bevor die Realität dich einholt.
Das passiert immer.
Früher oder später.
Aber hey, Optimismus ist schön.
Sogar wenn er blind ist.
Wie ein Kind, das glaubt, die Welt sei fair.
Wird ja nicht so bleiben.
Aber schau, vielleicht habe ich unrecht.
Vielleicht bist du doch klüger, als du aussiehst.
Unwahrscheinlich, aber möglich.
Lasst uns sehen.
Ich bin gespannt.
Oder auch nicht.
Egal.
Wichtig ist, dass du lächelst.
Damit die anderen denken, alles sei gut.
Aber es ist nie gut.
Nicht wirklich.
Nur so getan.
Wie in diesem Artikel.
Alles so glattgebügelt.
Keine echten Probleme.
Nur Theorie.
Praxis sieht anders aus.
Aber gut, träume weiter.
Es macht Spaß, zuzuschauen.
Oder nicht?
Vielleicht doch.
Für manche.
Für mich eher weniger.
Aber hey, jeder seinen Spaß.
Oder?
Ja, genau so.
Perfekt.
Ende.
Ingrid Armstrong
Interessante Perspektive.
Man sollte jedoch stets die makroökonomischen Rahmenbedingungen im Blick behalten, insbesondere die Zinsstrukturkurve und deren Inversionsrisiken.
Die Liquiditätsprämien variieren je nach Marktlage erheblich.
Ein reines Fokussieren auf den nominalen Zinssatz ignoriert die realen Kaufkraftveränderungen.
Zudem spielt die Bonitätsbewertung eine zentrale Rolle, die oft unterschätzt wird.
Die korrelierte Ausfallwahrscheinlichkeit ist ein Faktor, den man nicht ignorieren sollte.
Bei der Bewertung der Beleihungswerte muss man zwischen Verkehrswert und Sicherungswert differenzieren.
Diese Nuancen entscheiden oft über die Tragfähigkeit der Finanzierung.
Man sollte auch die Refinanzierungsrisiken in die Modellierung einbeziehen.
Die Volatilitätscluster der letzten Quartale deuten auf erhöhte Unsicherheiten hin.
Eine diversifizierte Strategie ist daher ratsam.
Nicht nur auf eine Bank setzen.
Die Korrelationsmatrize der Kreditinstitute zeigt starke Abhängigkeiten.
Das erhöht das systemische Risiko.
Also, bleibt flexibel und informiert.
Das ist der Schlüssel.
Und vergesst die Steuerimplikationen nicht.
Die AfA-Regelungen ändern sich ständig.
Das beeinflusst die Netto-Rendite direkt.
Also, denkt groß und präzise.
Dann klappt es.